총급여 3억6250만 원 이상 초고소득자 세부담 증가
고연봉 임원 퇴직금·임대사업자 세액감면 혜택도 축소
내년부터 근로소득공제 한도가 2000만 원으로 제한되면서 총급여가 3억6250만 원을 넘는 근로자는 세부담이 늘어날 전망이다. 또 고액연봉 임원의 퇴직소득 세금혜택은 축소되고, 소형 임대사업자와 고가 상가주택에 대해서는 '핀셋 증세'가 이뤄진다.
정부는 25일 서울 명동 은행회관에서 세제발전심의위원회를 열고 이 같은 내용의 '2019년 세법개정안'을 발표했다.
현행 근로소득공제 공제율을 보면 500만 원 이하는 70%, 500만~1500만 원 구간은 40%, 1500만~4500만 원 구간은 15%가 적용된다. 4500만~1억 원 구간은 5%, 1억 원 초과 구간은 2%씩 적용되고 있다.
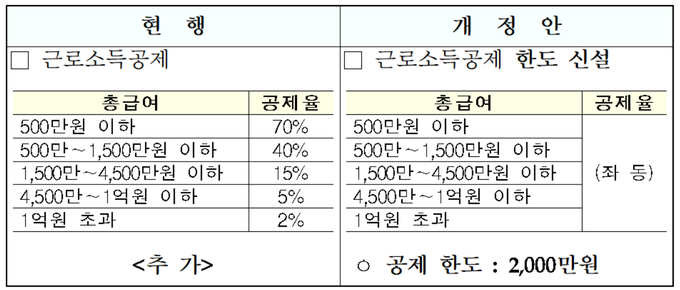
근로소득공제 한도가 2000만 원으로 설정되면 1년에 3억6250만 원 이상을 버는 근로자의 세 부담이 증가하게 된다. 이는 2017년 기준 2만 1000명으로, 전체 근로소득자 1800만 명 가운데 상위 0.11% 초고소득자만 해당된다.
총급여가 연간 5억 원인 근로자의 세부담은 110만 원, 10억 원인 근로자는 535만5000원, 30억 원인 근로자는 2215만5000원이 각각 늘어나는 셈이다.
이상율 기재부 소득법인세정책관은 "근로소득공제는 자영업자의 소득 파악률이 낮을 때 균형을 맞추기 위해 넣었던 것인데, (지금은 소득 파악률이 높아져) 이게 오히려 더 균형에 맞는 것"이라며 "일본도 근로소득공제에 한도가 있고, 한도를 씌운다고 균형이 흐트러지는 것은 아니다"고 말했다.
아울러 고액연봉 임원의 퇴직금 세금혜택도 축소된다. 임원들의 2012년 이후 근무분에 해당하는 퇴직금은 일정 한도를 넘기는 소득부터 퇴직소득이 아닌 근로소득으로 보고 과세하고 있다.
이때 퇴직소득의 한도는 퇴직 전 3년간 평균급여와 근속연수 등에 지급배수를 곱해 결정하는데, 정부는 퇴직소득을 계산할 때 적용하는 지급배수를 3배에서 2배로 낮췄다. 최근 3년 간 총급여액 평균의 3배(지급배수)까지 퇴직소득으로 봤지만 내년부터 2배까지만 인정한다는 얘기다.
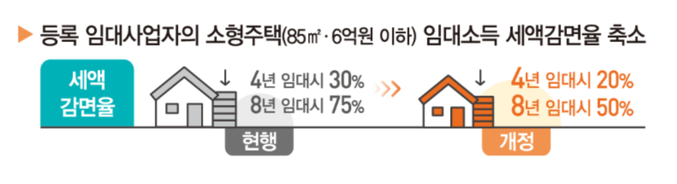
소형주택 임대사업자에 주어졌던 세액감면 혜택도 축소된다. 4년 임대 시 세액감면율이 현행 30%에서 20%로 낮아지고 8년 임대 시에도 75%에서 50%로 낮아진다. 오는 2021년 1월1일 이후 발생하는 소득분부터 적용된다.
9억 원 이상 상가주택 거래시 양도소득 과세특례도 손질했다. 정부는 2022년부터 실거래가 9억 원을 초과하는 겸용주택의 주택과 상가 면적을 분리해 양도소득 금액을 계산한다.
현재는 겸용주택 중 주택면적이 상가면적보다 큰 경우 겸용주택 전부를 주택으로 간주해 비과세 혜택을 부여했지만, 앞으로는 순수하게 주택에 대해서만 혜택을 주겠다는 것이다.
기재부는 이번 세법 개정으로 올해 대비 향후 5년간 고소득층의 세부담이 3773억 원 가량 확대될 것으로 추산했다.
KPI뉴스 / 김이현 기자 kyh@kpinews.kr
[저작권자ⓒ KPI뉴스. 무단전재-재배포 금지]