"해약증가·저금리로 인한 역마진·인구구조 변화 따른 수요 감소 등 여파"
"성장 중심전략, 구조적 저성장 환경서 수익성 악화…소비자 수요 살펴야"
최근 푸르덴셜생명이 매물로 나왔다. 푸르덴셜생명은 총자산이익률(ROA) 업계 2위, 지급여력(RBC)비율 1위를 달리는 국내 중견 보험회사다.
보험업계에서는 푸르덴셜생명이 매물로 나올 정도로 국내 보험시장이 위기에 직면한 상태라고 진단한다. 해약 및 지급보험금 증가, 수익성 악화, 자본비용 상승 등으로 이미 어려운 경영환경에 놓인 보험산업의 내년 전망도 어두울 것이라고 예상되면서, 이를 돌파할 수 있는 전방위적 대응방안 마련이 시급하다는 지적이 나온다.
국내 생보사 3분기 누적 순이익 24% 급감
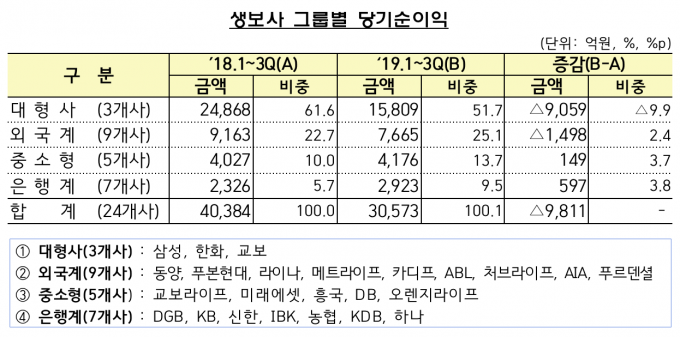
2일 금융감독원이 발표한 '2019년 1~3분기 경영실적(잠정)' 자료에 따르면 생보사 당기순이익은 3조573억 원으로 전년 동기(4조384억 원) 대비 24.3% 급감했다.
보험사들은 보험 영업으로 번 돈을 투자해서 수익을 올리는 구조인데, 보험 영업과 투자수익 둘다 좋은 실적을 내지 못하면서 순이익이 줄었다.
보험영업 부문은 손실이 18조457억 원으로 1년전(16조8702억 원)보다 7.0% 증가했다. 수입보험료는 소폭(396억 원) 증가한 데 비해 해약 및 만기보험금 등 고객에게 돌려줘야 할 지급보험금(4조191억 원)은 크게 늘어난 탓이다.
투자이익도 18조6678억 원으로 작년 동기 대비 0.8% 증가하는 데 그쳤다.
업체 유형별로 보면 삼성, 한화, 교보 빅3의 당기순이익은 1조5809억 원으로 전년 대비 36.4% 감소했다. 외국계(AIA·푸르덴셜 등 9개사)의 순이익도 16.3% 줄었다. 반면 은행계(농협·신한 등 7개사)와 중소형사(미래에셋·흥국 등 5개사)의 순이익은 25.7%, 3.7%씩 늘었다.
해약증가·저금리 기조·인구구조 변화 등 여파
생명보험 수입보험료는 경기부진으로 인한 해지 증가, 저금리, 인구구조 변화 등으로 인해 감소하는 추세다.
경기가 둔화하고 가계부채 부담이 커짐에 따라 보험해약(해지)이 증가하면서 수입보험료 대비 환급금 비율이 상승하면서 보험수입료가 줄어들고 있다. 수입보험료는 줄어들고, 지급보험금은 증가하면서 보험영업현금흐름(수입보험료 - 보험금 - 사업비)도 악화하고 있다.
보험산업의 수익성 관련 지표는 악화하는데 자본비용은 상승하고 있다. 보험사들이 신지급여력제도(K-ICS) 도입에 대비하기 위해 후순위채 및 신종자본증권 발행을 늘리고 있어, 이로 인해 이자비용이 확대되고 있는 것이다. 또 2022년 새로운 보험국제회계기준(IFRS17)에 대비해 재무건전성 강화 요구가 높아진 것도 부담으로 작용하고 있다.
저금리 기조가 장기화하는 것도 영향을 끼쳤다. 2000년대 초반까지 5~9%대의 고금리 확정형 상품을 판매한 생보사들은 금리가 하락하면서 수익률도 같이 떨어지게 됐다. 또 경기부진과 저금리 장기화로 보증이율이 떨어지면서 일반저축성보험도 수입 보험료가 감소하는 추세다.
인구 구조 변화에 따른 보험의 수요 감소도 한몫했다. 기대수명이 늘고 1인 가구가 증가하면서 종신보험의 인기가 계속해서 떨어지면서 보장성보험 증가율이 둔화하고 있다.
보험업계 관계자는 "가계 경제가 어려워서 계약 해지가 증가하고 신계약이 줄어든 것, 인구 감소에 따른 새로운 시장의 부재, 저금리 기조로 인한 역마진, 도덕적 해이에 따른 손해 등이 종합적으로 작용한 결과"라고 진단했다.
"성장 중심 경영방식의 한계…소비자 수요 살펴야"
국내 보험시장의 내년 전망도 밝지 않다. 특히 생명보험 수입보험료는 올해 2.5% 감소한 데 이어 2020년에도 2.2% 감소할 것으로 예상되면서 4년 연속 감소세가 이어질 전망이다.
전문가들은 보험산업은 성장성 중심의 경영을 탈피해야 한다고 강조한다. 조영현 보험연구원 동향분석실장은 "구조적 저성장 환경에서 시장점유율을 높이는 데 치중하는 전략은 필연적으로 리스크 확대, 민원 발생 가능성 증가, 수익성 악화를 수반하며, 지속가능성이 낮다"면서 "중장기적 관점에서 수익성과 리스크를 관리하는 방식으로 사업구조를 전환하여 지속가능성을 제고해야 한다"고 지적했다.
저금리와 신지급여력제도(K-ICS)하에서 보험상품별 영향을 분석해, 고위험 상품 개발을 지양하고 각 보험회사의 특성에 부합 하는 보험상품 포트폴리오 전략을 구축해야 한다는 설명이다. 아울러 경제 상황, 인구고령화 등의 환경변화에 따른 소비자의 선호 및 구성 변화에도 적극 대응해야 한다고 조 실장은 제언했다.
금융감독원도 "보험시장 포화에 대한 우려가 제기되고 있어 과거와 같은 수입보험료 성장 중심의 경영방식으로는 한계에 직면했다"면서 "소비자 보장수요에 부합하는 상품을 개발하고, 상품개발 과정에서부터 민원·분쟁 소지를 최소화하는 한편 영업 효율화와 리스크 중심 경영으로 지속가능성을 제고할 필요가 있다"고 밝혔다.
KPI뉴스 / 강혜영 기자 khy@kpinews.kr
[저작권자ⓒ KPI뉴스. 무단전재-재배포 금지]