6월 말 정유 재고 7.4조원…유가 하락 따른 재고 관련 손실 변수
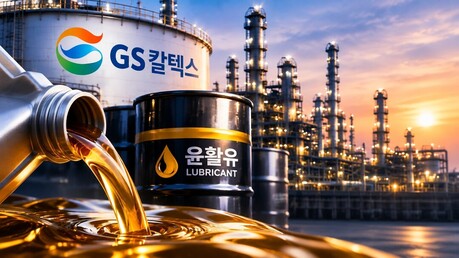
GS칼텍스의 윤활유 사업이 4분기에도 견조한 수익성을 이어갈 것으로 전망되지만 국제유가 하락에 따른 재고 관련 손실이 정유 부문에 부담을 줄 것으로 보인다. 이에 따라 회사 전체 실적은 3분기보다 감소할 것이라는 관측이 나온다.
3분기 윤활유 부문 영업이익률은 49.7%로 지난해 같은 기간의 28.2%보다 크게 높아졌다. 전체 매출에서 차지하는 비중은 5.1%에 불과했지만, 영업이익의 39.2%를 책임졌다.
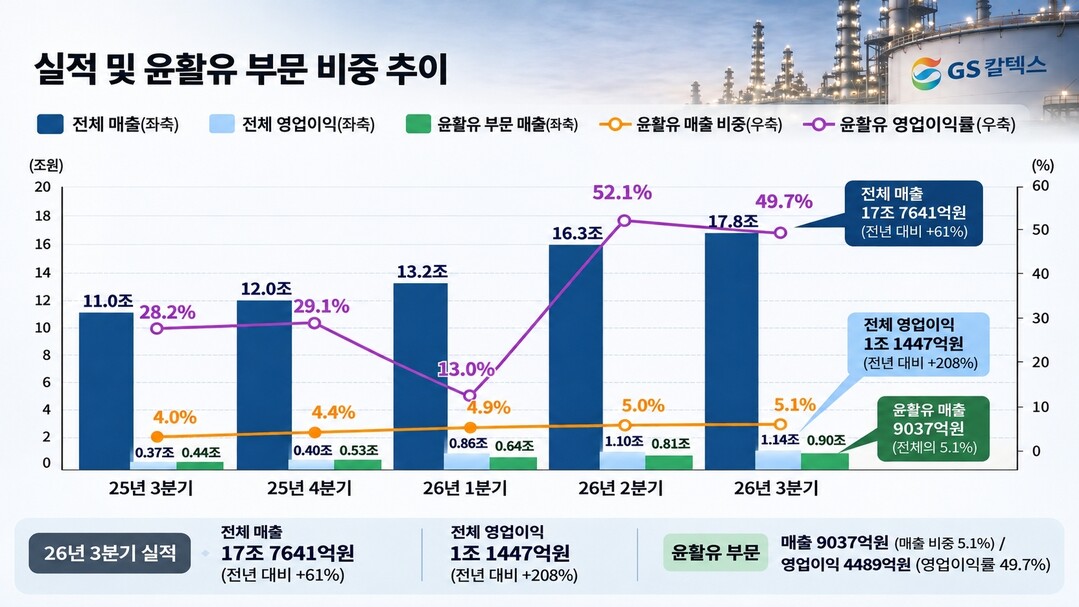 |
| ▲ 자료=GS칼텍스 IR보고서 |
올해 1~3분기 누적 영업이익률도 40.8%로 지난해 같은 기간보다 15.7%포인트 상승했다. 중동 지역의 윤활기유 공급 차질로 제품과 원료의 가격 차이인 스프레드가 확대되면서 수익성이 개선됐다.
정유 부문도 높은 정제마진에 힘입어 3분기 영업이익이 전년 동기보다 183% 증가했다. 다만 영업이익률은 4.8%로 윤활유 부문과 큰 격차를 보였다. 원유 도입 비용 증가와 재고 관련 손실 등의 영향으로 영업이익은 전 분기보다 68% 줄었다.
정유업계 관계자는 "작년 4분기에도 윤활유 사업 영업이익률이 30% 정도 됐다"며 "윤활유 사업은 정유 부문보다 수익률이 높게 나오는 영역"이라고 설명했다.
윤활유 사업은 크게 윤활기유와 완제품 윤활유로 나뉜다. 윤활기유는 자동차 엔진오일이나 산업용 윤활유를 만드는 기본 원료로, 여기에 성능을 높이는 첨가제 등을 배합하면 완제품 윤활유가 된다.
GS칼텍스는 여수공장에 하루 3만 배럴 규모의 윤활기유 생산능력을 갖추고 있으며, 생산 물량의 70% 이상을 수출한다. 인천공장에서는 엔진오일과 산업용 윤활유 등 약 180종의 제품을 생산한다.
올해는 이란 사태 등 지정학적 위험으로 중동 생산시설의 가동이 중단되면서 글로벌 윤활기유 공급이 줄었다. 정유업계 관계자는 "지정학적 리스크 때문에 세계적으로 공급 차질이 벌어지면서 스프레드가 많이 올라 수익이 좋아졌다"고 말했다.
황성현 유진투자증권 연구원은 "4분기에도 윤활유 업황 강세가 이어질 것"이라면서도 GS칼텍스 전체 실적은 국제유가 하락에 따른 재고평가손실로 3분기보다 감소할 것으로 내다봤다.
최근 미국과 이란의 협상 진전 기대에 국제유가가 하락하면서 정유 부문의 재고 관련 손익에 대한 불확실성이 커지고 있다. 비싸게 도입한 원유가 생산·판매 원가에 반영되는 동안 석유제품 판매가격이 떨어지면 수익성이 낮아질 수 있기 때문이다.
10일 GS칼텍스 반기보고서에 따르면 올해 2분기 말인 6월 30일 기준 정유 부문 재고자산은 약 7조4013억 원이다. 원재료가 약 1조4136억 원, 매입했지만 아직 도착하지 않은 미착품이 2조9883억 원으로 집계됐다.
정제·생산 과정에 있는 재공품은 9414억 원, 생산을 마친 석유제품은 1조9473억 원이며, 저장품은 1106억 원이다.
다만 유가 하락분이 그대로 회계상 재고평가손실로 이어지는 것은 아니다.
GS칼텍스는 재고 원가를 월별 총평균법으로 산정해 매입·생산·판매에 따라 재고 규모와 원가가 계속 달라진다. 보고서도 이러한 재고원가 효과와 기말 재고의 가치를 낮춰 반영하는 평가손실을 구분하고 있다.
회계상 재고평가손실은 판매 예상액에서 추가 생산·판매비용 등을 뺀 금액이 취득원가보다 낮을 때 반영한다. 실제 4분기 손실 규모는 연말까지의 유가와 석유제품 가격, 환율, 재고 구성 등에 따라 달라질 전망이다.
GS칼텍스는 지난 5일 잠정 공시를 통해 올해 3분기 연결 기준 매출은 17조7641억 원, 영업이익은 1조1447억 원으로 전년 동기 대비 각각 61%, 208% 증가했다고 밝혔다.
사업별로는 윤활유 부문이 매출 9037억 원, 영업이익 4489억 원을 기록했다. 영업이익은 전년 동기보다 221% 늘었다. 정유 부문은 매출 14조4404억 원, 영업이익 6968억 원을 거뒀다.
KPI뉴스 / 한상진 기자 shiraz@kpinews.kr
[저작권자ⓒ KPI뉴스. 무단전재-재배포 금지]