"경영부진 탓…이자비용 아끼려 금리 낮춰"
저축은행은 은행보다 예금금리가 높은 게 일반적이다. 은행에 비해 리스크가 커 예금금리가 더 높지 않으면 소비자들은 굳이 저축은행에 예금할 매력을 느끼지 못한다.
그런데 최근 KB국민·신한·하나·우리·NH농협 5대 은행보다 예금금리가 낮은 저축은행이 수십 곳에 달해 그 배경에 관심이 쏠린다.
21일 저축은행중앙회에 따르면, 이날 기준 전국 79개 저축은행의 12개월 정기예금 평균금리(최고 우대금리 기준)는 연 4.01%로 집계됐다.
최고 연 3.70~3.80%(금융감독원 집계)인 5대 은행에 비해 별로 매력이 없는 수준이다. 5대 은행 중 NH농협은행의 정기예금 금리가 연 3.80%로 가장 높았다. KB국민은행은 연 3.75%를 나타냈다. 신한은행, 하나은행, 우리은행은 모두 연 3.70%였다.
 |
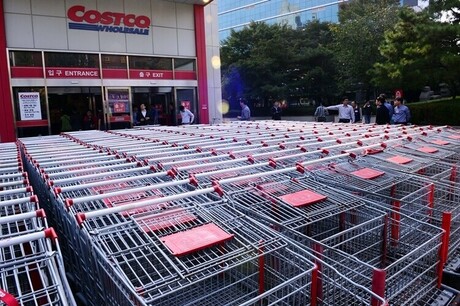
| ▲ 저축은행이 이자비용 아끼기에 골몰하면서 은행보다 예금금리가 낮은 곳도 여럿 나왔다. [뉴시스] |
저축은행 중 그나마 대백저축은행(연 4.50%), 에스앤티·대한저축은행(각 연 4.35%), 대아·상상인·라온·더블·대한·바로·키움저축은행(각 연 4.30%) 등이 5대 은행에 비해 다소 높은 금리를 제공한다.
그 외 저축은행 중에는 정기예금 최고 금리가 5대 은행에 못 미치는 곳도 여럿이다. 예가람·우리저축은행은 정기예금 금리가 최고 연 3.70%다. HB·JT저축은행은 최고 연 3.60%다. 페퍼저축은행은 최고 연 3.50%다.
왜 저축은행 예금금리가 은행보다 별로 높지 않은 수준이거나 일부는 은행을 밑돌까. 저축은행 관계자는 "올해 경영부진이 심각하기 때문"이라고 설명했다.
저축은행업권은 올해 3분기 누적 1413억 원의 당기순손실을 기록했다. 이미 상반기에 960억 원 적자를 냈던 저축은행업권은 3분기 적자폭이 453억 원 더 커졌다.
주된 이유는 고금리와 부실여신 확대였다. 저축은행업계 관계자는 "고금리 시대에 은행과 수신 경쟁을 하려고 예금금리는 끌어올렸는데, 대출금리는 법정최고금리(연 20%) 제한에 묶여 저금리 시대보다 올리지 못하고 있다"고 말했다. 그는 "고금리는 은행에게만 축복이지 저축은행에는 재앙이었다"고 하소연했다.
3분기까지 저축은행이 지출한 이자비용은 4조480억 원으로 전년동기(1조9674억 원)의 2.1배에 달했다. 같은 기간 이자수익은 1.2배 증가에 그쳤다.
경기침체로 부실여신이 늘어나면서 연체율과 고정이하자산비율도 치솟았다. 9월 말 기준 저축은행업권 연체율은 6.15%로 전년 말(3.41%)보다 2.74%포인트 급등했다. 같은 기간 고정이하자산비율도 4.04%에서 6.40%로 2.36%포인트 올랐다.
저축은행 관계자는 "저축은행 차주들은 취약계층 비중이 높다보니 경기침체 영향도 강하게 받는다"고 했다. 그는 "이런 상황이니 저축은행들이 수신 이탈을 감수하고 예금금리를 낮추는 것"이라며 "예금금리를 1%포인트 내릴 때마다 이자비용 1조 원씩 아낄 수 있다"고 설명했다.
저축은행의 9월 말 기준 수신 잔액은 총 117조8504억 원으로 지난해 말(121조3572억 원) 대비 3조5000억 원 줄었다.
KPI뉴스 / 안재성 기자 seilen78@kpinews.kr
[저작권자ⓒ KPI뉴스. 무단전재-재배포 금지]