KPI뉴스 - 부동산담보 중도상환수수료율…국민銀, 0.58%로 최저

  • 맑음인제8.3℃
  • 맑음순천13.2℃
  • 맑음보령14.2℃
  • 맑음원주11.0℃
  • 맑음북부산15.9℃
  • 맑음울산14.6℃
  • 맑음경주시14.5℃
  • 맑음북창원15.8℃
  • 맑음파주8.7℃
  • 맑음함양군13.0℃
  • 맑음목포16.6℃
  • 맑음전주13.6℃
  • 맑음순창군14.4℃
  • 맑음영덕13.9℃
  • 맑음흑산도17.4℃
  • 맑음고산18.2℃
  • 맑음이천12.0℃
  • 맑음홍천8.7℃
  • 맑음추풍령11.8℃
  • 맑음서청주12.0℃
  • 맑음제천9.9℃
  • 맑음서울10.0℃
  • 맑음울진13.9℃
  • 맑음영광군15.8℃
  • 맑음의령군14.4℃
  • 맑음장수10.0℃
  • 맑음안동12.5℃
  • 맑음완도16.9℃
  • 맑음해남16.8℃
  • 맑음군산13.6℃
  • 맑음제주18.2℃
  • 맑음정읍14.3℃
  • 맑음고창군13.8℃
  • 맑음강진군15.9℃
  • 맑음임실13.0℃
  • 맑음남해16.1℃
  • 맑음창원15.8℃
  • 맑음통영15.3℃
  • 맑음장흥15.0℃
  • 맑음속초13.9℃
  • 맑음동두천10.4℃
  • 맑음상주12.6℃
  • 맑음양평11.9℃
  • 맑음광양시14.4℃
  • 맑음합천15.4℃
  • 맑음거제16.1℃
  • 맑음김해시14.9℃
  • 맑음고창14.3℃
  • 맑음광주15.0℃
  • 맑음북강릉13.1℃
  • 맑음태백8.8℃
  • 맑음춘천8.8℃
  • 맑음의성10.7℃
  • 맑음강릉13.4℃
  • 맑음영천14.2℃
  • 맑음영주11.9℃
  • 맑음밀양15.5℃
  • 맑음백령도16.3℃
  • 맑음부산15.8℃
  • 맑음청송군12.3℃
  • 맑음대구14.6℃
  • 맑음세종12.5℃
  • 맑음대전13.2℃
  • 맑음포항15.2℃
  • 맑음철원8.3℃
  • 맑음여수14.9℃
  • 맑음거창13.4℃
  • 맑음수원12.5℃
  • 맑음북춘천8.5℃
  • 맑음청주13.5℃
  • 맑음진주14.3℃
  • 맑음봉화10.3℃
  • 맑음서귀포18.4℃
  • 맑음대관령6.8℃
  • 맑음부여14.2℃
  • 맑음양산시16.3℃
  • 맑음동해14.1℃
  • 맑음진도군17.2℃
  • 맑음강화12.9℃
  • 맑음인천13.1℃
  • 맑음성산18.1℃
  • 맑음보성군15.7℃
  • 맑음보은11.9℃
  • 맑음산청14.0℃
  • 맑음정선군10.1℃
  • 맑음천안12.9℃
  • 맑음금산12.6℃
  • 비울릉도14.8℃
  • 맑음고흥15.1℃
  • 맑음영월9.9℃
  • 맑음충주11.1℃
  • 맑음부안15.2℃
  • 맑음남원11.4℃
  • 맑음홍성14.0℃
  • 맑음서산14.5℃
  • 맑음구미14.3℃
  • 맑음문경12.7℃

부동산담보 중도상환수수료율…국민銀, 0.58%로 최저

안재성 기자 Google구글에서 선호하는 출처로 추가
기사승인 : 2025-04-21 17:13:13
신한 0.61%, 농협 0.65%…우리은행, 0.74%로 가장 높아
신용대출 중도상환수수료율…농협 0.01% 최저, 하나 0.04%

KB국민·신한·하나·우리·NH농협 5대 은행 중 부동산담보대출(부담대) 중도상환수수료율이 가장 낮은 곳은 KB국민은행이었다. NH농협은행은 신용대출 중도상환수수료율이 최저였다.


21일 전국은행연합회에 따르면 5대 은행의 고정형 부담대 중도상환수수료율은 0.58~0.74%를 기록했다.


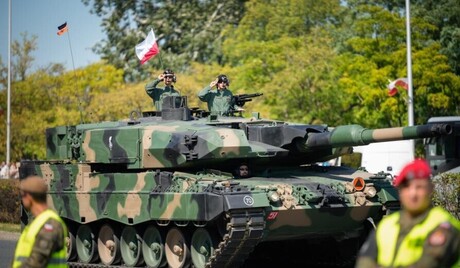
▲ 5대 은행 가운데 KB국민은행과 우리은행이 부동산담보대출 중도상환수수료율이 각각 가장 낮고 가장 높았다. [KPI뉴스 자료사진]


국민은행의 고정형 부담대 중도상환수수료율은 0.58%로 가장 낮았다. 이어 신한은행 0.61%, 농협은행 0.65%, 하나은행 0.66%로 나타났다. 우리은행이 0.74%로 최고였다.


5대 은행의 변동형 부담대 중도상환수수료율도 대부분 고정형과 같았다. 신한은행만 변동형 부담대 중도상환수수료율이 0.60%로 고정형보다 조금 낮았다.


신용대출 중도상환수수료율이 가장 낮은 곳은 농협은행(0.01%)이었다. 국민은행은 0.02%, 신한은행은 0.03%를 기록했다. 하나은행과 우리은행은 신용대출 중도상환수수료율 0.04%로 제일 높았다.


중도상환수수료는 차주가 대출을 만기보다 일찍 갚을 때 은행에서 받는 수수료다. "빚을 빨리 갚아주는 건 은행에도 좋은 일일 텐데 수수료까지 받는 건 너무하다"는 지적이 끊이지 않지만 은행 측은 어쩔 수 없다는 입장이다.


시중은행 관계자는 "은행은 대출 이자를 받아 예금, 은행채 등의 이자를 지불한다"며 "이 때 각 상품들의 만기가 어긋나 문제가 되지 않도록 심혈을 기울인다"고 설명했다. 그는 "빚을 일찍 갚음으로써 은행은 만기 불일치로 인한 손실을 보기에 어쩔수 없이 일정액의 수수료를 받는 것"이라며 "선진국 금융기관들은 모두 마찬가지"라고 강조했다.


금융권 관계자는 "사실 은행 입장에서는 만기까지 계속 이자를 받지 못하는 게 가장 큰 손실"이라며 "이를 벌충하기 위해 차주에게 수수료를 물리는 것"이라고 지적했다.


차주 입장에서 중도상환수수료는 매우 아까운 돈이다. 시중은행 관계자는 "은행별 정책에 따라 중도상환수수료율은 조금씩 다르다"며 "빚을 미리 갚을 계획이 있을 경우 중도상환수수료율도 확인하는 게 바람직하다"고 조언했다.


중도상환수수료를 내지 않고 빚을 갚는 방법도 있다. 우선 대출 실행일로부터 만 3년이 지나면 더 이상 중도상환수수료가 발생하지 않는다. 금융권 관계자는 "만 3년 간 이자를 받았으면 은행도 충분한 이익을 누렸으므로 따로 수수료까지 받진 않는 것"이라고 말했다.


또 매년 대출액의 10%까지는 중도상환수수료를 물지 않고 갚을 수 있다. 은행별로 10%의 기준은 다르다. 최초 대출액의 10%까지 중도상환수수료을 받지 않은 곳도 있고 현재 남은 대출 원금의 10%까지로 제한하는 곳도 있다. 시중은행 관계자는 "빚을 갚기 전에 미리 알아보고 상환액을 정하는 것이 바람직하다"고 권했다.


KPI뉴스 / 안재성 기자 seilen78@kpinews.kr


[저작권자ⓒ KPI뉴스. 무단전재-재배포 금지]