年 5~8% 고금리 연금보험 대량 판매…"역마진 위험 커"
대부분의 기업들에게 미국 연방준비제도(Fed)와 한국은행이 곧 기준금리를 내린 거란 예상은 반가운 소식이다. 이자부담이 낮아지는 데다 금리 하락으로 주식시장도 활성화될 가능성이 높아서다.
하지만 생명보험사들에게는 달갑지 않다. 고금리가 이어지던 지난 몇년 간 잊고 지냈던 역마진 공포가 저금리 시대와 함께 다시 엄습할 가능성이 있기 때문이다.
생보사들이 저축보험료를 운용해 얻는 운용자산이익률이 보험계약자들에게 제공하는 금리인 예정·공시이율에 미치지 못해 손해를 보는 현상을 역마진이라 한다.
생보사들은 과거 1990년대에 예정·공시이율이 연 7~8%대인 상품을, 2000년대엔 연 4~5%대인 상품을 많이 팔았다. 그런데 2010년대 들어 시중금리가 2~3%대 수준으로 떨어지면서 역마진이 심각한 문제로 떠올랐다.
생보 상품은 대개 만기가 20~30년인 장기 상품이다. 과거에 판 상품에 가입한 보험계약자들에게는 여전히 높은 금리를 제공해야 하는데 운용자산이익률은 뚝 떨어지니 10여 년간 손실이 상당히 컸다.
특히 생보사들은 손해보험사들과 달리 과거에 공시이율(변동금리)보다 예정이율(고정금리)을 적용한 상품을 주로 팔아 손해가 더 막심했다. 변동금리인 공시이율은 시중금리 하락에 따라 낮출 수 있지만 고정금리인 예정이율은 바뀌지 않는다. 생보사들은 연 3% 수준의 운용자산이익률을 올리면서 보험계약자들에게는 지속적으로 높은 이자를 지급해야 했다.
최근 수 년 간 고금리 시대가 열리며 생보사들은 역마진 공포에서 벗어났다. 하지만 연준이 오는 9월 금리를 낮출 뜻을 내비쳐 한은도 오는 10월 금리를 인하할 거란 전망이 파다하다.
 |
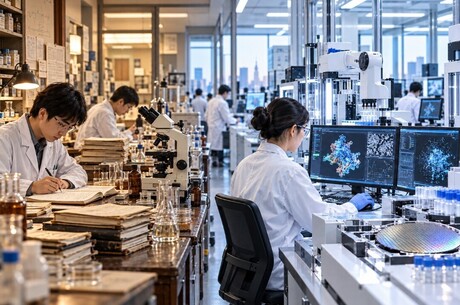
| ▲ 금리가 곧 내려갈 것으로 예상되면서 생명보험사들의 역마진 위험이 커지고 있다. [게티이미지뱅크] |
금리인하는 한 번에 그치지 않을 것으로 여겨진다. 골드만삭스, 씨티, 모건스탠리 등 글로벌 투자은행(IB)들은 연준이 내년 말까지 기준금리를 3%대 초중반 수준으로 내릴 것으로 예상했다. 자연히 한은도 따라갈 테니 시중금리가 꽤 떨어질 전망이다.
생보업계 관계자는 5일 "생보사들이 과거에 판매한 상품 중 만기가 돌아온 것들도 꽤 되고 2010년대부턴 주로 공시이율 상품을 팔았다"며 "덕분에 1990년대에서 2010년대에 판 상품들로 인한 역마진 위험은 그리 크지 않다"고 진단했다.
그러면서도 "하지만 더 큰 위험은 요 몇 년간 집중적으로 판 고금리 저축성보험들"이라고 지적했다.
생명보험협회에 따르면 지난해 생보사들이 방카슈랑스 채널에서 거둬들인 초회보험료(첫번째 납입 보험료)는 총 17조4877억 원으로 전년 대비 217.5% 급증했다. 초회보험료 규모는 해당 기간 동안 보험사가 판매한 신규 상품 규모가 얼마나 되는지 나타내기에 중요한 지표로 꼽힌다.
한화생명 방카슈랑스 채널 초회보험료가 3조8558억 원으로 가장 규모가 컸다. 이어 동양생명 3조5809억 원, 교보생명 2조3325억 원, 삼성생명 1조7022억 원, 푸본현대생명 1조3096억 원 순으로 나타났다.
방카슈랑스는 은행(bank)과 보험(assurance)을 결합한 말로 은행에서 보험상품을 판매하는 걸 뜻한다. 방카슈랑스 채널에서 판매되는 보험상품 중에는 저축성보험 비중이 높다.
생보업계 관계자는 "은행을 찾는 소비자들은 저축에 니즈가 있기 마련이라 보험상품도 저축성보험이 잘 팔린다"며 "방카슈랑스 채널에서는 저축성보험 비중이 80~90%에 달한다"고 설명했다.
특히 생보사들은 판매 규모를 늘리려고 앞다퉈 고금리 저축성보험을 출시했다. 지난해 방카슈랑스 채널에서 팔린 저축성보험 가운데 동양생명 상품의 평균 금리는 연 5.95%에 달했다. 푸본현대생명(5.90%), 교보생명(5.80%), 한화생명(5.70%) 등도 고금리 상품을 적극 팔았다.
곧 금리가 떨어질 거란 소문이 돌면서 위협을 느낀 생보사들이 올해에는 저축성보험 판매를 줄이긴 했다. 생보업계 관계자는 "올해 1분기 생보사들의 방카슈랑스 채널 초회보험료는 전년동기의 절반 수준으로 급감했다"며 "하지만 이미 작년에 대거 판 상품들은 어쩔 도리가 없다"고 우려했다.
이미 올해부터 시중금리가 하락세를 그리며 생보사들의 지난 3월 말 기준 평균 운용자산이익률 3.0%에 그쳤다. 한은이 본격적으로 기준금리 인하를 시작하면 운용자산이익률이 더 내려갈 것으로 보인다.
생보업계 관계자는 "생보사들은 고객을 유인하려고 대부분의 저축성보험에 3~5년 간 고정적으로 고이율을 적용했다"며 "최저보증이율이 연 7~8%대에 달하는 변액연금보험도 많이 팔았다"고 했다.
그는 "내년부터 본격적으로 저금리 시대가 펼쳐지면 생보사들이 또 상당 기간 역마진에 시달릴 것"이라고 내다봤다.
KPI뉴스 / 안재성 기자 seilen78@kpinews.kr
[저작권자ⓒ KPI뉴스. 무단전재-재배포 금지]