KPI뉴스 - 우리은행 베트남, 고객 대출 61% 늘었지만 세전익은 사실상 제자리

  • 흐림북춘천15.0℃
  • 흐림영천16.6℃
  • 흐림부산16.3℃
  • 구름많음부여15.6℃
  • 흐림동두천15.0℃
  • 맑음흑산도17.5℃
  • 흐림파주12.8℃
  • 흐림남원17.2℃
  • 구름많음청주15.8℃
  • 흐림양산시17.0℃
  • 구름많음군산16.7℃
  • 흐림정선군12.9℃
  • 흐림양평14.0℃
  • 흐림울진15.0℃
  • 흐림인제13.5℃
  • 구름많음보은13.1℃
  • 흐림수원15.1℃
  • 흐림해남17.4℃
  • 흐림추풍령12.5℃
  • 흐림임실14.6℃
  • 흐림봉화13.5℃
  • 흐림영주13.1℃
  • 흐림천안15.6℃
  • 흐림강화14.7℃
  • 구름많음고산19.3℃
  • 흐림서울14.1℃
  • 흐림순천15.5℃
  • 흐림청송군14.6℃
  • 맑음영광군15.3℃
  • 흐림제천13.8℃
  • 흐림거창14.0℃
  • 흐림포항18.0℃
  • 흐림진주14.9℃
  • 흐림구미15.0℃
  • 흐림북강릉14.0℃
  • 흐림동해15.5℃
  • 구름많음속초13.7℃
  • 흐림김해시15.8℃
  • 흐림진도군17.8℃
  • 흐림인천15.7℃
  • 흐림광주16.4℃
  • 흐림서귀포20.5℃
  • 맑음고창15.4℃
  • 흐림북창원17.0℃
  • 흐림광양시17.1℃
  • 흐림고흥17.4℃
  • 비제주19.3℃
  • 흐림통영16.2℃
  • 흐림창원17.1℃
  • 흐림거제16.6℃
  • 흐림순창군16.2℃
  • 흐림대관령8.9℃
  • 흐림의성16.9℃
  • 흐림금산14.8℃
  • 흐림태백10.2℃
  • 흐림서산16.0℃
  • 흐림경주시16.3℃
  • 맑음고창군15.6℃
  • 흐림장흥17.7℃
  • 흐림울릉도15.9℃
  • 흐림보성군17.4℃
  • 흐림남해16.9℃
  • 흐림완도18.1℃
  • 흐림춘천14.2℃
  • 맑음정읍15.0℃
  • 흐림충주15.1℃
  • 흐림장수13.6℃
  • 흐림안동13.5℃
  • 흐림대구15.3℃
  • 흐림원주13.6℃
  • 구름많음상주14.0℃
  • 흐림철원14.1℃
  • 흐림대전15.9℃
  • 흐림합천15.6℃
  • 흐림영덕15.8℃
  • 흐림성산18.9℃
  • 흐림홍천13.8℃
  • 구름많음백령도14.9℃
  • 비여수16.7℃
  • 흐림함양군14.5℃
  • 흐림북부산17.3℃
  • 구름많음서청주14.5℃
  • 구름많음전주15.5℃
  • 흐림밀양17.6℃
  • 흐림강릉13.5℃
  • 흐림산청14.7℃
  • 흐림홍성15.3℃
  • 맑음부안15.5℃
  • 흐림세종14.4℃
  • 구름많음보령17.2℃
  • 흐림문경13.4℃
  • 흐림의령군15.1℃
  • 흐림강진군17.9℃
  • 흐림이천13.8℃
  • 흐림영월14.8℃
  • 박무목포17.5℃
  • 흐림울산15.5℃

우리은행 베트남, 고객 대출 61% 늘었지만 세전익은 사실상 제자리

양지욱 기자 Google구글에서 선호하는 출처로 추가
기사승인 : 2026-09-03 13:36:49
베트남 법인, 2년 새 대출 1조 원 증가에도 세전이익은 2.6억 원 늘어
검사당국 "우리은행 타이응우옌 지점 여신심사·사후관리 미비" 지적

우리은행 베트남법인이 최근 2년간 고객 대출을 1조 원 이상 확대했지만 세전이익 증가액은 약 3억 원에 그친 것으로 나타났다. 대출이 예금보다 빠르게 증가한 가운데 일부 지점에서는 여신 심사와 사후 관리상 미비점도 지적됐다.
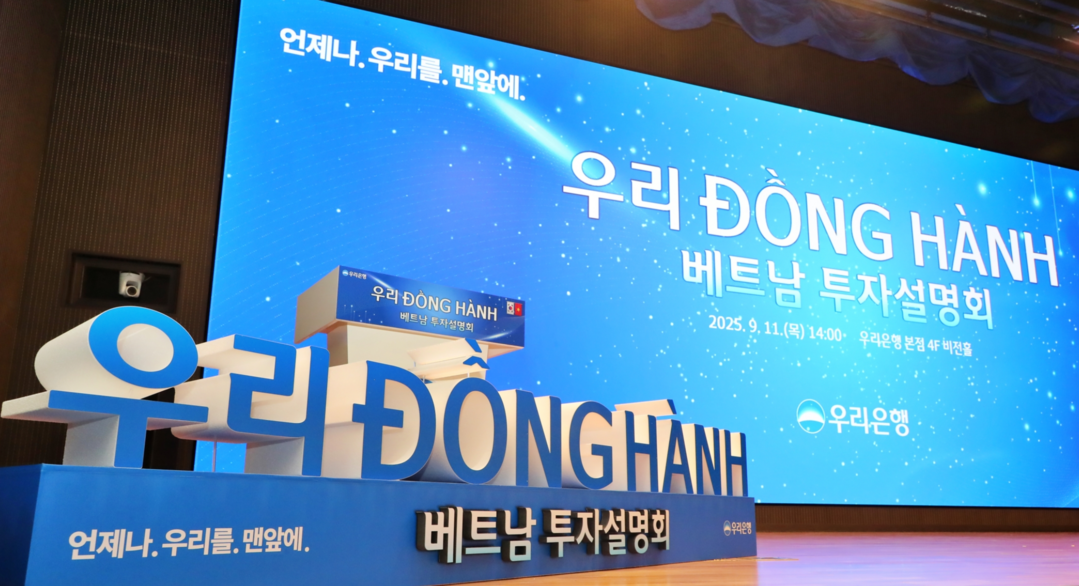
 

▲ 2025년 9월 11일 개최한 우리은행 베트남 투자설명회. 


3일 베트남 매체 단비엣(Dân Việt)의 금융 전문 섹션 Etime에 따르면 우리은행 베트남법인의 총자산은 2017년 약 8250억 원에서 지난해 말 4조3895억 원으로 5.3배 증가했다.

같은 기간 고객 대출 잔액은 약 3223억 원에서 2조7505억 원으로 8.5배 확대됐다. 특히 지난해에만 대출 잔액이 약 7294억 원 늘어나며 36%의 증가율을 기록했다.

대출 증가세에 비해 고객 예금 확충 속도는 상대적으로 더뎠다. 지난해 고객 예금은 약 1조5083억 원에서 1조8937억 원으로 26% 증가했다. 이에 따라 지난해 말 고객 대출 잔액은 고객 예금보다 약 8568억 원 많았다.

2022년부터 지난해까지 고객 대출이 약 80% 증가한 반면 고객 예금은 2022년 기록한 고점인 약 2조3220억 원보다 18% 감소했다. 대출과 예금 간 격차가 확대되면서 안정적인 자금 조달과 조달비용 관리의 중요성이 커졌다는 분석이다.

수익성은 외형 성장세에 미치지 못했다. 지난해 순이자이익은 약 1261억 원으로 전년 대비 17% 증가했고 영업비용 증가율도 8%로 억제됐다.

하지만 2023년부터 지난해까지 고객 대출이 약 1조7056억 원에서 2조7505억 원으로 61%, 금액으로는 약 1조449억 원 증가하는 동안 세전이익은 약 787억 원으로 2억6000만 원 늘어나는 데 그쳤다.

대손충당금 부담이 수익성에 영향을 미친 것으로 분석된다. 지난해 신용위험 관련 충당금 전입액은 약 109억 원으로 전년 약 42억 원보다 158% 증가했다. 빠른 대출 확대와 함께 자산 건전성 관리 부담도 커진 것으로 풀이된다.

베트남 중앙은행 제5지역 검사당국은 최근 우리은행 타이응우옌 지점에 대한 검사에서 대출 서류와 심사·승인, 대출 실행 이후 점검 및 감독 과정의 일부 미비점을 확인했다.

해당 지점은 2026년 4월 10일 베트남 중앙은행 총재가 통지문 제117호를 통해 내린 지침도 충분히 이행하지 않은 것으로 조사됐다. 검사당국은 지점과 관련 실무자에게 책임이 있다고 판단하고 자체 점검과 시정, 재발 방지 등을 포함한 4개 개선 권고를 내렸다.

다만 이번 검사 결과는 타이응우옌 지점의 업무상 미비점을 지적한 것이다. 원문에는 과징금이나 영업정지 등 별도의 행정제재 내용은 제시되지 않았다.


KPI뉴스 / 양지욱 기자 yjw@kpinews.kr


[저작권자ⓒ KPI뉴스. 무단전재-재배포 금지]