예금 1000조 돌파… 수신금리 올릴 유인 약해
예대금리차 확대로 은행 이자이익 급증 전망
한국은행 기준금리 인상 후 은행 대출금리는 빠르게 상승한 반면 예금금리는 제자리에 머물러 있다.
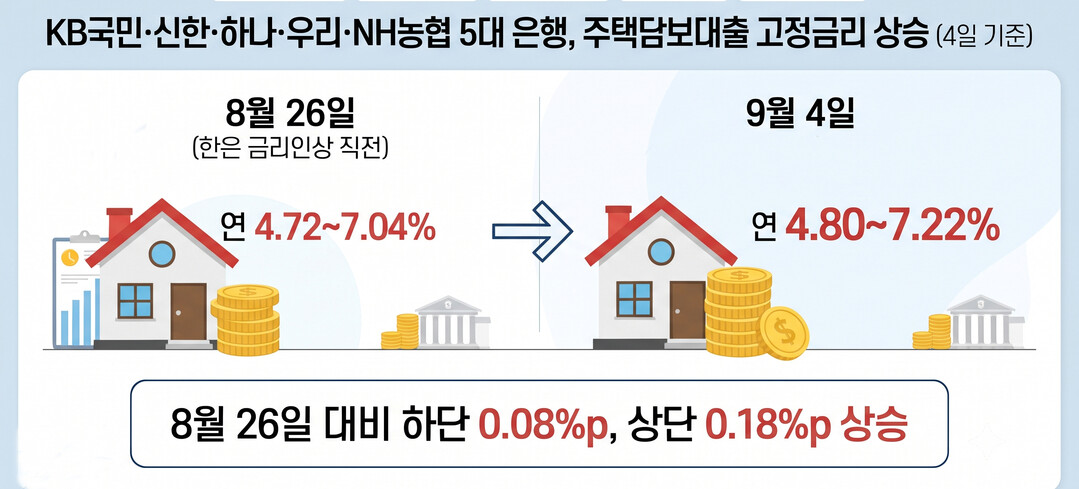
4일 KPI뉴스가 KB국민·신한·하나·우리·NH농협 5대 은행 자료를 취합한 바에 따르면 5대 은행의 이날 기준 고정형 주택담보대출 금리는 연 4.80~7.22%였다. 한은 금리인상 직전인 지난달 26일(연 4.72~7.04%)에 비해 하단은 0.08%포인트, 상단은 0.18%포인트 올랐다.
반면 예금금리는 변동이 없다. 이날 기준 5대 은행 12개월 정기예금 금리(우대금리 포함)는 연 3.20~3.25%로 지난달 26일과 같았다. 은행 예금금리는 7월 말 이후 바뀌지 않고 있다.
 |
| ▲ 제미나이 생성 |
은행권에선 금리 결정 구조의 차이라고 설명한다. 고정형 주택담보대출 금리는 시장금리를 반영해 매일 변한다.
은행 대출금리는 보통 '준거금리+가산금리-우대금리'로 산정된다. 준거금리는 시장금리에 따라 움직인다. 가산금리는 인건비, 점포 임대료 등 은행의 비용에 이익을 더한 값으로 각 은행이 자율적으로 책정한다. 우대금리는 급여 이체, 카드 사용 등 일정 조건을 충족한 고객에게 제공하는 혜택이다.
고정형 주택담보대출의 준거금리로는 금융채 5년물 금리가 주로 쓰인다. 금융채 5년물 금리가 매일 변하므로 이를 반영해 대출금리도 매일 바뀌는 것이다.
시중은행 가계여신 담당 실무자는 "한은 기준금리 인상, 미 국채 금리 상승 등으로 국내 채권금리가 오름세를 보이며 대출금리까지 상승했다"고 진단했다.
반면 예금금리는 각 은행이 내부 정책에 따라 정한다. 한은 금리인상분을 반영할지 말지도 은행 자율이다.
한 대형 금융그룹 임원은 "이번엔 지난 7월 말과 달리 예금금리 인상 없이 지나가거나 올려도 소폭에 그칠 듯하다"고 진단했다. 7월 말엔 5대 은행이 모두 정기예금 금리를 0.3%포인트씩 올렸다.
은행이 예금금리를 인상하지 않는 이유로는 △ 가계대출 총량규제 △ 역머니무브 △ 대출금리 상승 우려 등이 꼽힌다.
최근 금융당국이 규제를 다소 완화하긴 했으나 여전히 '대출 오픈런' 이야기가 나올 만큼 한도가 빡빡하다. 늘어난 한도 약 30조 원의 대부분이 집단대출에 할당되고 그 외 대출에 할당된 금액은 6조~8조 원 수준에 불과한 것으로 알려졌다. 4분기에는 대출 창구가 닫힐 것으로 예상된다.
은행이 예금을 받는 건 대출 재원을 마련하기 위해서다. 대출을 할 수 없다면, 굳이 예금을 모을 필요도 없다.
주식에서 예금으로 자금이 이동하는 역머니무브가 활발한 점도 원인으로 꼽힌다. 금리를 안 올려도 자금이 들어오니 높은 금리를 제시할 필요가 없다.
5대 은행의 지난달 말 정기예금 잔액은 총 1005조2319억 원으로 7월 말보다 20조2920억 원 늘었다. 넉 달 연속 증가세를 이어가 역대 최초로 1000조 원을 돌파했다.
한 시중은행 가계여신 담당자는 "예금금리를 올리면 변동형 주택담보대출 금리도 상승해 차주들의 부담이 무거워지는 점도 망설이게 하는 요소"라고 말했다. 변동형 주택담보대출의 준거금리로는 코픽스가 주로 쓰인다. 코픽스는 은행 자금조달비용을 반영하는데 특히 예금금리 영향이 크다.
대출금리는 뛰는데 예금금리는 제자리니 예대금리차는 벌어질 전망이다. 이는 은행 수익에 긍정적이다.
최정욱 하나증권 연구원은 "대내외 환경이 은행에 우호적"이라고 평했다. 김재우 삼성증권 연구원은 "은행 순이자마진(NIM)이 확대돼 이자이익이 증가할 것"이라며 은행주 주가 상승을 전망했다.
KPI뉴스 / 안재성 기자 seilen78@kpinews.kr
[저작권자ⓒ KPI뉴스. 무단전재-재배포 금지]